Domain zubehör-service.de kaufen?
Wir ziehen mit dem Projekt
zubehör-service.de um.
Sind Sie am Kauf der Domain
zubehör-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zubehör-service.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
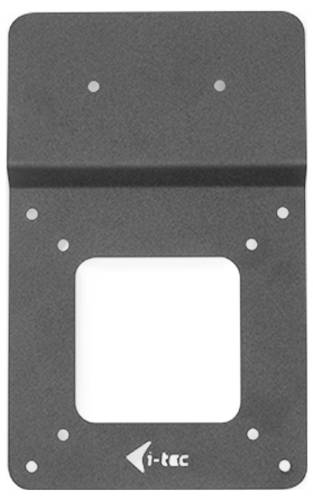
I-tec Dock-Halterung Dockingstation HalterungEin komfortabler, sauberer und effizienter Arbeitsplatz ist ein wesentlicher Bestandteil jedes modernen Büros. Mit der intelligenten Verwendung des VESA-Standards können Sie Ihren Schreibtisch jetzt viel besser organisieren und die Größe Ihrer verfügbaren Arbeitsfläche effektiv erhöhen. Indem Sie die Dockingstation (und die Kabel) hinter dem Monitor platzieren, erhöhen Sie nicht nur den Komfort, sondern minimieren auch das Diebstahlrisiko. Die Halterung kann ganz ergonomisch sowohl in vertikaler als auch in horizontaler Position installiert werden, je nach Benutzerwunsch oder Monitortyp. Die Halterung ist überdies mit den meisten Monitorständern kompatibel. Liste kompatibler Dockingstations: - i-tec USB 3.0 / USB-C / Thunderbolt 3 Dual 4K Display Docking Station + Power Delivery 65W - i-tec USB 3.0 / USB-C / Thunderbolt 3 Dual 4K Display Docking Station Versichern Sie sich bitte, dass Ihr Monitor den VESA-Montagestandard (100 x 100 mm oder 75 x 75 mm) unterstützt, bevor Sie die Halterung kaufen und installieren).11,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
immer dabei: DIE TASCHEimmer dabei: DIE TASCHE , This publication explores the bag’s cultural history, showcasing over 200 exhibits from ancient pouches to modern handbags by renowned designers like Hermès and Louis Vuitton. Text in German. It is a means for transportation, a useful companion, a status symbol, and an object of desire. It is available in countless styles and for the most diverse of occasion, be it for shopping or traveling, work or sport. No other object is kept so readily to hand while carrying everything we need on the go: Die Tasche (The Bag) . This multifaceted publication delves into the European cultural history of the bag as an everyday object, fashion item, and luxury good used across the globe. And our choice of bag reveals a great deal, in that it reflects individual requirements, style, and personality. Social developments, technical advances, and changing fashion trends have shaped the design over centuries to the present day. Over two hundred exhibits from three millennia – from ancient Egyptian leather pouches to Middle Age belt bags, the first traveling cases from the 19th century to practical backpacks, elegant handbags, and models by renowned designer labels such as Hermès, Louis Vuitton, and Gucci – tell of one of humankind’s oldest accessories. Text in German. , Unterbodenleuchten > Lichter & Leuchten , Auflage: Not for Online, Erscheinungsjahr: 20250610, Redaktion: Florschütz, Inez, Auflage/Ausgabe: Not for Online, Seitenzahl/Blattzahl: 208, Abbildungen: 250 color illustrations, Themenüberschrift: DESIGN / Fashion & Accessories, Keyword: Aigner; Bauchtasche; Bottega Veneta; Carpet Bag; Doktortasche; Fendi; Gucci; Gürteltasche; Handtasche; Hermes; Hip Bag; Jacquemus; Messenger Bag; Pompadour; Reisetasche; Ridicule; Tasche; Vuitton, Fachschema: Ausstellungskatalog~Bekleidung / Mode~Entwurf / Mode~Mode~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Ausstellungskataloge, Museumskataloge und Sammlungen~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 219, Höhe: 24, Gewicht: 710, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TomTom universale Smartphone-Ladegerät und -Halterung, Auto Adapter, SchwarzDank der verstellbaren Halterung können Sie Ihr Handy horizontal oder vertikal befestigen. Diese frei wählbaren Optionen sorgen dafür, dass weder der Mikro-USB-Anschluss blockiert wird noch ungewollt Bedientasten gedrückt werden, wenn Sie nach Ihrem Handy greifen.35,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
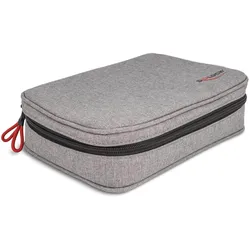
Delock Tasche für Zubehör, Kabel Zubehör, GrauDieser praktische Organizer von Delock besticht nicht nur durch ein modernes Design, sondern bietet auch Platz für diverses Zubehör wie Kabel, Powerbank, Festplatte, Kopfhörer und mehr. Das Material des Organizers ist wasserabweisend und schützt den Inhalt vor Feuchtigkeit. Der Organizer verfügt über diverse Fächer und Klemmmöglichkeiten, um Kabel, Powerbank, Festplatte und Kopfhörer sicher und platzsparend zu verstauen. Durch die variabel verstellbare Polsterung im Inneren des Futters wird das Zubehör optimal geschützt und macht den Organizer so zum perfekten Begleiter für die Schule, die Arbeit, auf Reisen oder auch in der Freizeit. Spezifikationen - Material: Polyester - Masse (LxBxH): Aussen: ca. 23,5 x 17,5 x 6,0 cm Fach mit Reissverschluss: ca. 22,0 x 15,0 x 2,5 cm Trennpolster: 2 Stück ca. 11,5 x 3,0 x 1,0 cm 1 Stück ca. 22,5 x 3,0 x 1,0 cm - Farbe: grau - Wasserabweisende Oberfläche Packungsinhalt - Organizer.25,15 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
I-tec Dock-Halterung Dockingstation HalterungEin komfortabler, sauberer und effizienter Arbeitsplatz ist ein wesentlicher Bestandteil jedes modernen Büros. Mit der intelligenten Verwendung des VESA-Standards können Sie Ihren Schreibtisch jetzt viel besser organisieren und die Größe Ihrer verfügbaren Arbeitsfläche effektiv erhöhen. Indem Sie die Dockingstation (und die Kabel) hinter dem Monitor platzieren, erhöhen Sie nicht nur den Komfort, sondern minimieren auch das Diebstahlrisiko. Die Halterung kann ganz ergonomisch sowohl in vertikaler als auch in horizontaler Position installiert werden, je nach Benutzerwunsch oder Monitortyp. Die Halterung ist überdies mit den meisten Monitorständern kompatibel. Liste kompatibler Dockingstations: - i-tec USB 3.0 / USB-C / Thunderbolt 3 Dual 4K Display Docking Station + Power Delivery 65W - i-tec USB 3.0 / USB-C / Thunderbolt 3 Dual 4K Display Docking Station Versichern Sie sich bitte, dass Ihr Monitor den VESA-Montagestandard (100 x 100 mm oder 75 x 75 mm) unterstützt, bevor Sie die Halterung kaufen und installieren).11,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
immer dabei: DIE TASCHEimmer dabei: DIE TASCHE , This publication explores the bag’s cultural history, showcasing over 200 exhibits from ancient pouches to modern handbags by renowned designers like Hermès and Louis Vuitton. Text in German. It is a means for transportation, a useful companion, a status symbol, and an object of desire. It is available in countless styles and for the most diverse of occasion, be it for shopping or traveling, work or sport. No other object is kept so readily to hand while carrying everything we need on the go: Die Tasche (The Bag) . This multifaceted publication delves into the European cultural history of the bag as an everyday object, fashion item, and luxury good used across the globe. And our choice of bag reveals a great deal, in that it reflects individual requirements, style, and personality. Social developments, technical advances, and changing fashion trends have shaped the design over centuries to the present day. Over two hundred exhibits from three millennia – from ancient Egyptian leather pouches to Middle Age belt bags, the first traveling cases from the 19th century to practical backpacks, elegant handbags, and models by renowned designer labels such as Hermès, Louis Vuitton, and Gucci – tell of one of humankind’s oldest accessories. Text in German. , Unterbodenleuchten > Lichter & Leuchten , Auflage: Not for Online, Erscheinungsjahr: 20250610, Redaktion: Florschütz, Inez, Auflage/Ausgabe: Not for Online, Seitenzahl/Blattzahl: 208, Abbildungen: 250 color illustrations, Themenüberschrift: DESIGN / Fashion & Accessories, Keyword: Aigner; Bauchtasche; Bottega Veneta; Carpet Bag; Doktortasche; Fendi; Gucci; Gürteltasche; Handtasche; Hermes; Hip Bag; Jacquemus; Messenger Bag; Pompadour; Reisetasche; Ridicule; Tasche; Vuitton, Fachschema: Ausstellungskatalog~Bekleidung / Mode~Entwurf / Mode~Mode~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Ausstellungskataloge, Museumskataloge und Sammlungen~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 219, Höhe: 24, Gewicht: 710, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
TomTom universale Smartphone-Ladegerät und -Halterung, Auto Adapter, SchwarzDank der verstellbaren Halterung können Sie Ihr Handy horizontal oder vertikal befestigen. Diese frei wählbaren Optionen sorgen dafür, dass weder der Mikro-USB-Anschluss blockiert wird noch ungewollt Bedientasten gedrückt werden, wenn Sie nach Ihrem Handy greifen.35,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
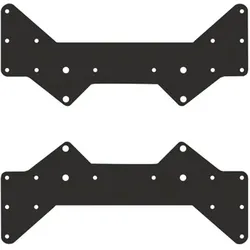
Hagor ADAPTER SET VESA 400 (Adapter- / Montageplatten), TV Halterung Zubehör, SchwarzDie als optionales Zubehör erhältlichen VESA-Adapterstreifen dienen als Erweiterung des VESA-Standards auf grössere VESA-Normen. Das als optionales Zubehör erhältliche Adapter-Set VESA 400 dient als Erweiterung des VESA-Standards auf maximal VESA 400. Die Montage kann wahlweise im Landscape- oder Portrait-Modus erfolgen. Unsere VESA-Adapter lassen sich mit all unseren Wand- oder Deckenhaltern sowie Standsystemen kombinieren. Die Traglast des eigentlichen Halterungssystems bleibt dabei bestehen. Inklusive aller Befestigungsmaterialien zur Schraubverbindung mit dem Halterungssystem.86,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SMS Touch VeriTable VESA Adapter (Adapter- / Montageplatten), TV Halterung Zubehör, SchwarzMit dem SMS Touch VeriTable VESA-Adapter können Sie Displays mit einer kleineren VESA-Aufnahme von 200x200 bis 600x600 an dem Monitorständer SMS Touch VeriTable befestigen.192,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.